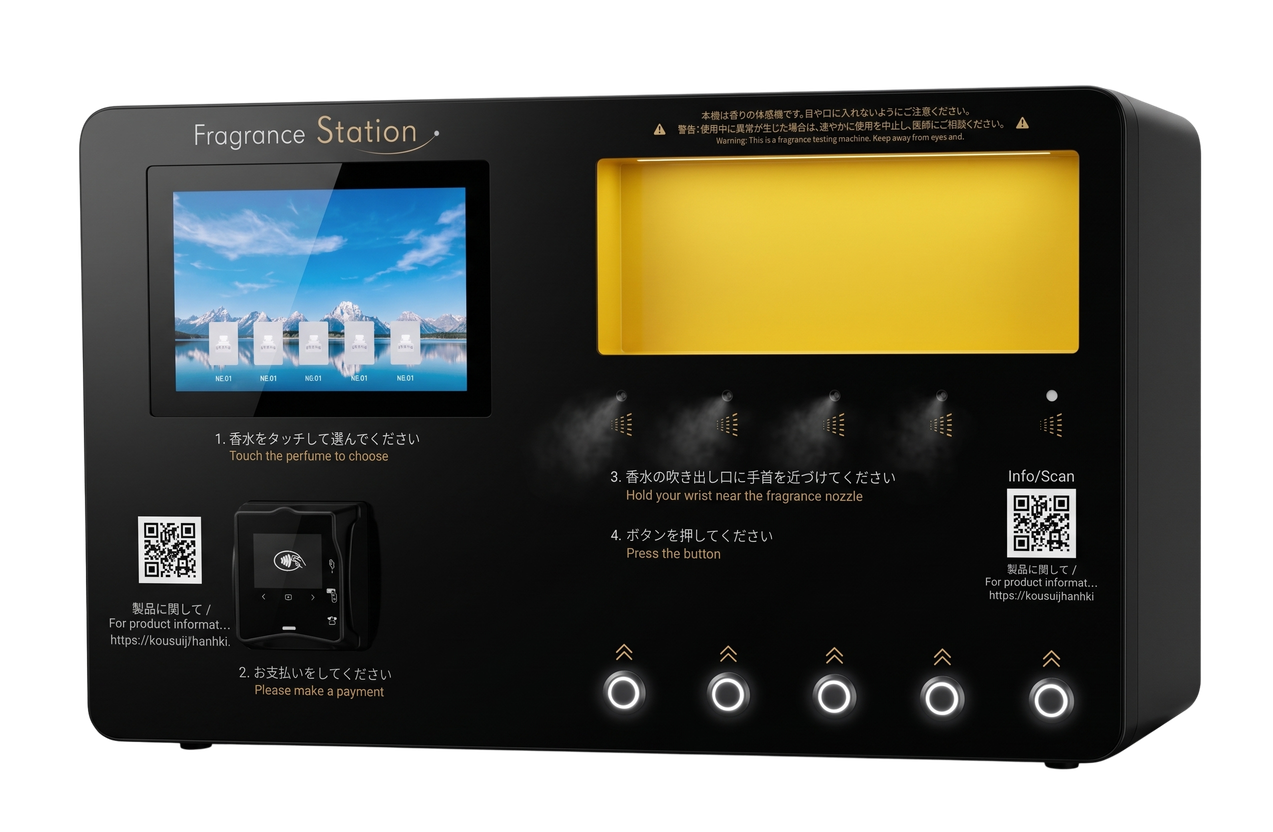
香水自販機の収益を考えるときは、売上から香水原価、決済手数料、設置先への支払い、月額料金、現地へ通う費用を差し引きます。販売回数が同じでも、設置条件や補充の移動距離によって手元に残る金額は変わります。
この記事では、Fragrance Stationを購入して自主運営するオーナー様に向けて、売上と利益の違い、3つの販売回数による試算、損益分岐点の計算方法を整理します。試算は計算方法を示すための仮定で、実績・平均値・売上予測ではありません。
売上100%還元と、利益100%はどう違う?
Fragrance Stationの「売上100%オーナー還元」は、香水販売の売上をオーナー様に還元する仕組みです。香水代や決済手数料、月額料金などの支出がなくなる意味ではありません。
当社は機器売買とコンサルティングを担い、ディスプレイと香水ラインナップに関する権利を保有します。補充・清掃・現地確認はオーナー様が行います。常駐する販売員を置かない場合も、ご自身の作業時間や交通費は計画に含めましょう。
収益計算で分けておく5つの項目
| 項目 | 確認する内容 |
|---|---|
| 販売売上 | 1回単価 × 月間販売回数。単価が異なる場合は香水ごとに計算して合計。 |
| 販売に応じた支出 | 香水原価、決済手数料、売上に連動する設置先手数料。現金・キャッシュレスの利用比率も確認。 |
| 毎月の支出 | 月額料金、固定の設置料、電気代、通信費、清掃用品、交通費、作業費など。 |
| 導入時の支出 | 本体・送料・初回の香水・設置工事・決済導入など、見積書に記載された費用。 |
| 広告による還元 | STANDARD・PROが対象。還元条件や精算時期を確認し、未確定の金額は収入に入れない。 |
同じ費用を変動費と固定費の両方に入れないようにします。設置先の条件が「売上の一定割合+固定賃料」の場合は、それぞれ分けて計上します。現在の本体価格・送料・月額料金は導入費用の記事で確認できます。
販売回数を変えた3つの試算例
以下はすべて仮定を置いた計算例です。販売回数や香水原価、手数料率は、当社の実績・推奨値・見積条件ではありません。設置予定先で確認した条件に置き換えてください。
- 販売単価:1回300円、稼働日数:月30日
- 香水原価:1回30円と仮定
- 決済手数料:全売上の3.5%と仮定
- 設置先への手数料:全売上の20%と仮定、固定賃料なし
- 月額料金:STANDARDの掲載料金14800円を使用
- その他の月間支出:電気・通信・移動・作業等の合計を仮に5000円とする
- 広告還元:0円として計算
1回の販売に応じた支出は、30円+300円×3.5%+300円×20%=100.5円。毎月の固定支出は、14800円+5000円=19800円です。
| 計算項目 | 少ない場合 | 中間の場合 | 多い場合 |
|---|---|---|---|
| 1日の販売回数 | 3回 | 10回 | 30回 |
| 月間販売回数 | 90回 | 300回 | 900回 |
| 月間売上 | 27000円 | 90000円 | 270000円 |
| 販売に応じた支出 | 9045円 | 30150円 | 90450円 |
| 毎月の固定支出 | 19800円 | 19800円 | 19800円 |
| 差引額 | −1845円 | 40050円 | 159750円 |
ここでの差引額は、表に入れた支出だけを引いた簡易的な月間収支です。本体購入費、税金、借入返済、減価償却、臨時の修理費などは含めておらず、会計上の最終利益ではありません。費用の税込・税抜、決済手数料の計算対象や端数処理も実際の契約に合わせて揃える必要があります。
低い販売回数では赤字になる例も確認できます。月額料金以外の支出を過小に見積もると、見かけ上の収益が大きくなります。特に遠方の施設では、補充のための移動時間と交通費を見積もってください。
条件を変えて確かめる
香水自販機の簡易収支シミュレーター
ご自身で確認した費用と販売回数を入力できます。初期値は本文の仮定条件で、導入総支出600000円も説明用の例です。見積もりや売上予測ではありません。
差引額は会計上の最終利益ではありません。税金・減価償却・借入返済・臨時支出は計算していません。回収期間は端数を切り上げた参考値で、回収を保証するものではありません。
損益分岐点は「月に何回売れれば支出を賄えるか」
上の簡易モデルでは、1回の販売から固定支出に充てられる金額は、300円−100.5円=199.5円です。19800円÷199.5円=約99.25回なので、月100回が、計上した支出を賄う最小の整数回数になります。
計算式は「月間固定支出 ÷(1回単価−1回当たりの変動支出)」です。分母が0以下であれば、販売回数を増やしてもこのモデルの固定支出は賄えません。ここでの月100回は、この仮定に限った結果であり、実際に達成できる回数を示していません。
施設の営業時間、通行量、利用者層、目に入りやすさ、販売を停止する日などで販売回数は変わります。設置場所の選び方も確認し、初めから多い回数だけで計画を立てないことが大切です。
本体費用の回収は、毎月の支出と分けて考える
単純な回収期間の目安は「導入時の総支出 ÷ 毎月の差引額」で求められます。ただし、毎月の差引額がプラスで一定という仮定が必要です。差引額が0以下なら、この方法で有限の回収期間は求められません。
本体代だけを導入費用とせず、送料・初回の香水・設置工事なども含めます。初期の販売の立ち上がり、季節変動、故障や休業による停止も反映して、月ごとの累計収支で確認しましょう。
Fragrance Stationのサポート契約の最低利用期間は原則36か月です。費用を回収できた時期と契約終了時期は別で、解約時の本体買取も対象機種・査定・返送料などの条件は別途となります。将来の買取額を確定収入として計算せず、契約前に条件を確認してください。
見積もり相談の前に用意すること
- 希望する機種と設置候補の施設名・地域
- 営業日数・営業時間・現地で確認した通行量
- 販売単価の案と、少ない・中間・多い場合の販売回数
- 香水原価・決済条件・設置先手数料の見積もり
- 補充・清掃を担当する人、現地までの距離と訪問費用
- 導入時の総予算と、販売が少ない期間に備える運転資金
MINIはコイン専用で、売上・在庫の遠隔管理に対応していません。STANDARD・PROとの運営方法の違いは、3機種の比較記事をご覧ください。
条件が未確定でも、分かっている項目から整理できます。導入相談で設置候補と運営体制をお伝えください。収益の保証ではなく、支出と販売回数の前提を一つずつ確認して試算します。
料金・サービスの参照先:機種・料金、導入・運営FAQ、会社情報・事業の役割。掲載内容は2026年9月27日時点です。
販売回数の試算に加え、補充までの残り日数から訪問回数を考えると、交通費や作業時間を見積もりやすくなります。開業までの全体像は始め方と準備チェックリストにまとめています。
実際の設置事例と、検討時の確認項目
SPACE KUMAMOTOの導入事例では、設置場所・提供開始時の料金・商品構成と、オーナー様が候補施設で確認すべき項目を紹介しています。売上や補充頻度の実績値を公表したものではないため、数値の試算はご自身の設置条件で行ってください。
販売回数が増えても、手元の現金が同時に増えるとは限らない
月間収支がプラスでも、香水の仕入れや月額料金の支払いが、決済会社からの入金より先に来る場合があります。利益の試算とは別に、いつ支払って、いつ入金されるかを月ごとの予定にしてください。初回の香水をまとめて用意する費用と、1回当たりの原価計算も同じ項目ではありません。
例えば本記事の中間例で差引額40050円でも、販売停止が続いた月は固定支出19800円が残ります。これは掲載した仮定の範囲での説明で、最低限必要な運転資金を決めるものではありません。設置先と決済契約の支払い時期を基に、販売が少ない期間にも必要な現金を見積もります。
実績が集まったら、仮定を1項目ずつ置き換える
最初に販売回数だけを実績へ変更し、次に香水ごとの単価と原価、決済比率、訪問回数を更新します。全項目を一度に変えるより、予算との差がどこから生じたか追いやすくなります。営業日数には、施設の休館や故障で販売できなかった日を反映してください。
広告の還元は、条件と対象期間が確定した分だけを香水販売とは別に記録します。未確定の広告収入や将来の本体買取額を、赤字の補填が確約されているように扱わないことが大切です。